Domain großbeeren.de kaufen?
Wir ziehen mit dem Projekt
großbeeren.de um.
Sind Sie am Kauf der Domain
großbeeren.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain großbeeren.de kaufen?
Welcher Selbstbehalt Krankenkasse?
Der Selbstbehalt bei einer Krankenkasse bezieht sich auf den Betrag, den Versicherte im Krankheitsfall selbst tragen müssen, bevor die Krankenkasse Leistungen übernimmt. Dieser Betrag kann je nach Versicherungsvertrag und Krankenkasse variieren. Ein höherer Selbstbehalt kann zu niedrigeren monatlichen Beiträgen führen, während ein niedrigerer Selbstbehalt zu höheren Beiträgen führen kann. Es ist wichtig, die Höhe des Selbstbehalts bei der Auswahl einer Krankenkasse zu berücksichtigen, um die für die individuelle Situation beste Option zu finden. Daher lautet die Frage: "Welcher Selbstbehalt Krankenkasse?" **
Wie funktioniert Selbstbehalt?
Selbstbehalt ist der Betrag, den Versicherte im Rahmen einer Versicherung selbst tragen müssen, bevor die Versicherung Leistungen erbringt. Dieser Betrag wird in der Regel zu Beginn eines Versicherungsjahres festgelegt. Wenn also ein Schaden eintritt, muss der Versicherte zunächst den Selbstbehalt aus eigener Tasche zahlen, bevor die Versicherung die restlichen Kosten übernimmt. Der Selbstbehalt dient dazu, Versicherte dazu zu motivieren, sparsam mit den Leistungen der Versicherung umzugehen und sich bewusst zu machen, dass sie einen Teil der Kosten selbst tragen müssen. Je höher der Selbstbehalt ist, desto niedriger sind in der Regel die Versicherungsprämien. **
Ähnliche Suchbegriffe für Selbstbehalt
Top-Angebote
Produkte zum Begriff Selbstbehalt:
-
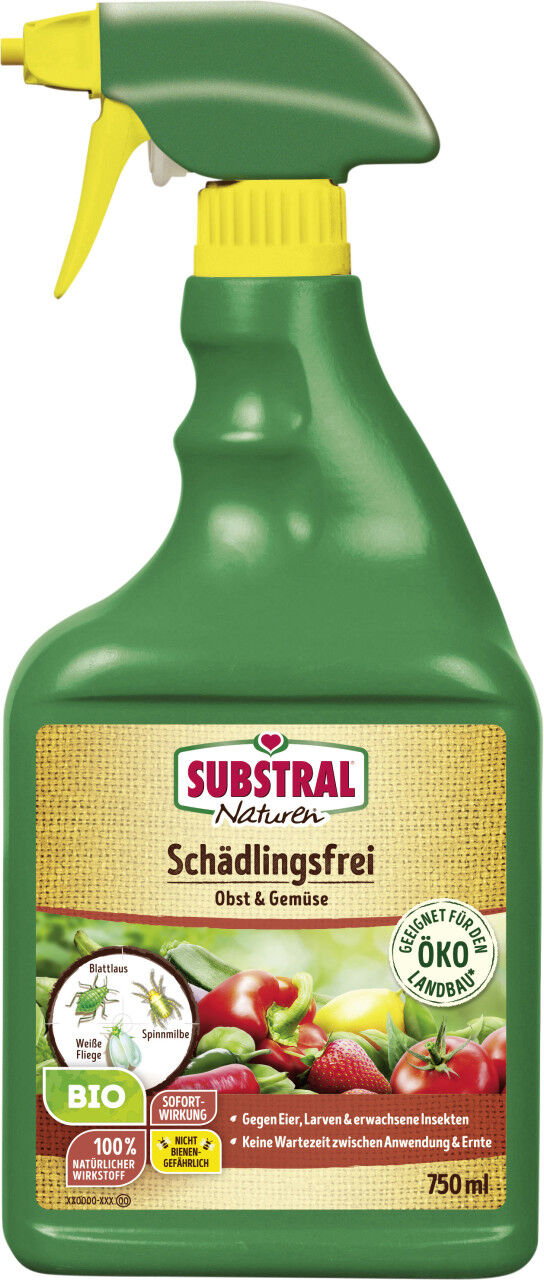
Naturen Schädlingsfrei Obst & Gemüse 750 mlNaturen Schädlingsfrei Obst & Gemüse 750 ml Produktnummer: 0688500503 Naturen Schädlingsfrei Obst & Gemüse** ist ein anwendungsfertiges Spritzmittel mit dem natürlichen, nachwachsenden Wirkstoff Rapsöl. Das Mittel wirkt gegen saugende Schädlinge wie Blattläuse, Weiße Fliege und Spinnmilben an Obst- & Gemüsepflanzen. Von der Zulassungsbehörde festgesetzte Anwendungsgebiete: Gegen Spinnmilben und Blattläuse an Kern- und Steinobst, Spinnmilben, Blattläuse (ausgenommen Mehlige Kohlblattlaus) und Weiße Fliege im Gemüsebau sowie gegen Blattläuse, Spinnmilben, Weiße Fliege und Schildläuse an Zierpflanzen. Mittel und dessen Reste sowie entleerte Behälter und Packungen nicht in Gewässer gelangen lassen. Gebrauchsanleitung: Bei Befallsbeginn beziehungsweise Sichtbarwerden der ersten Symptome/ Schadorganismen Pflanzen bis zur sichtbaren Benetzung einsprühen, auch die Blattunterseiten. Behandlung gegebenenfalls nach 5 bis 7 Tagen wiederholen, maximal drei Behandlungen für die Kultur beziehungsweise pro Jahr. Bei Sonneneinstrahlung können nach der Anwendung Schäden an den Kulturpflanzen auftreten. Deshalb darf das Mittel nicht in praller Sonne und/oder bei hohen Temperaturen (> 25 °C) angewendet werden. Anwendungsart: gebrauchsfertig Inhaltsmenge: 750 ml Anwendungsbereich: gegen saugende Schädlinge wie Blattläuse, Weiße Fliege, Spinnmilben, Schildlausarten, auch Schmier- und Wollläuse Einsatzbereich: an Obst- und Gemüsepflanzen Anwendungsform: anwendungsfertiges Sprühmittel Wartezeiten: keine Wartezeit zwischen Anwendung und Ernte Wirkstoff: Rapsöl Gefahrenhinweise: Pflanzenschutzmittel vorsichtig verwenden. Vor Verwendung stets Etikett und Produktinformationen lesen. Bienengefährlich: nicht bienengefährlich Anwendungszeit: Januar - Dezember Hinweis: Bitte Käuferinformationsblatt zu Pflanzenschutzmittel beachten! Verbraucherhinweise Gefahrenhinweise Zur Vermeidung von Risiken für Mensch und Umwelt die Gebrauchsanleitung einhalten. Sicherheitshinweise Inhalt/Behälter einer Sammelstelle für gefährliche Abfälle und Sondermüll gemäß lokalen, regionalen, nationalen und/oder internationalen Vorschriften zuführen.Bei Gebrauch nicht essen, trinken oder rauchen.Ist ärztlicher Rat erforderlich, Verpackung oder Kennzeichnungsetikett bereithalten.Lesen Sie sämtliche Anweisungen aufmerksam und befolgen Sie diese.Darf nicht in die Hände von Kindern gelangen.11,99 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
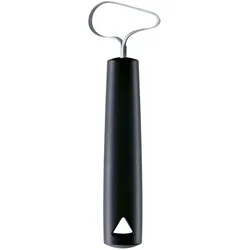
triangle Entkerner für Obst und Gemüsetriangle Entkerner für Obst und Gemüse Mit dem Entkerner für Obst und Gemüse lassen sich schnell und einfach unterschiedlich große Kerngehäuse entfernen oder Fruchtfleich aushöhlen. Die Schlaufe aus rostfreiem Stahl ist beidseitig rundherum geschärft und kann so in verschiedenen Breiten genutzt werden: Die schmale Spitze für schmale Kerngehäuse, die breiteren Enden für größere Gemüse. Der Entkerner gleitet einfach durch das Fruchtfleisch von Birnen, Auberginen, Zucchini, Kartoffeln, Gurke etc. und hinterläßt sauber geschnittene Rundungen – perfekt zum Füllen und Weiterverarbeiten. Der Griff besteht aus robustem, glasfaserverstärktem Polyamid, bietet einen sicheren Halt und ist für den professionellen Gebrauch gefertigt. Rostfrei und spülmaschinengeeignet. Die triangle GmbH, ein Familienunternehmen in dritter Generation, entwickelt und produziert seit 1946 in der Klingenstadt Solingen. Zu...12,50 €*Versand: 5,00 €Sichere Weiterleitung zum Anbieter
-
Was zählt zum Selbstbehalt?
Zum Selbstbehalt zählen alle Kosten, die eine Person selbst tragen muss, bevor die Versicherung oder andere Leistungsanbieter einspringen. Dazu gehören beispielsweise Eigenbeteiligungen, die in Versicherungsverträgen festgelegt sind, sowie Kosten, die nicht von der Versicherung abgedeckt werden. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie zum Beispiel Arztkosten, Medikamente oder Reparaturen. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag genau zu prüfen, um zu verstehen, welche Kosten man im Ernstfall selbst tragen muss. **
-
Was bedeutet kein Selbstbehalt?
Kein Selbstbehalt bedeutet, dass die Versicherungsgesellschaft im Schadensfall die gesamten Kosten übernimmt, ohne dass der Versicherte einen Teilbetrag selbst tragen muss. Dies bietet dem Versicherten finanzielle Sicherheit, da er im Ernstfall nicht für einen Teil der Kosten aufkommen muss. Allerdings kann eine Versicherung ohne Selbstbehalt auch höhere Prämien haben, da die Versicherungsgesellschaft ein höheres Risiko trägt. Insgesamt bietet eine Versicherung ohne Selbstbehalt eine umfassendere Absicherung, da der Versicherte keine zusätzlichen Kosten befürchten muss. Es ist wichtig, die genauen Bedingungen und Leistungen einer Versicherung ohne Selbstbehalt zu prüfen, um sicherzustellen, dass sie den individuellen Bedürfnissen und finanziellen Möglichkeiten entspricht. **
-
Was zählt unter Selbstbehalt?
Unter Selbstbehalt versteht man den Betrag, den eine Person im Rahmen einer Versicherung oder eines Vertrags selbst tragen muss, bevor die Versicherung oder der Vertragspartner Leistungen erbringt. Der Selbstbehalt dient dazu, dass Versicherte oder Vertragspartner einen Teil der Kosten selbst übernehmen und somit auch ein gewisses Eigeninteresse an der Vermeidung von Schadensfällen haben. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie z.B. Arztkosten, Reparaturkosten oder Schadensersatzansprüche. Es ist wichtig, den Selbstbehalt im Vertrag genau zu prüfen, um zu verstehen, welche Kosten man im Schadensfall selbst tragen muss. **
-
Wann sinkt der Selbstbehalt?
Der Selbstbehalt sinkt in der Regel, wenn die finanzielle Situation einer Person sich verschlechtert, beispielsweise durch Arbeitslosigkeit oder eine Reduzierung des Einkommens. Auch eine Veränderung der familiären Situation, wie etwa eine Scheidung oder der Wegfall von Unterhaltszahlungen, kann dazu führen, dass der Selbstbehalt gesenkt wird. In solchen Fällen kann beim zuständigen Amt ein Antrag auf Herabsetzung des Selbstbehalts gestellt werden. Es ist wichtig, alle relevanten Unterlagen und Nachweise einzureichen, um eine Senkung des Selbstbehalts zu erreichen. Es empfiehlt sich, sich frühzeitig über die Voraussetzungen und den Ablauf des Verfahrens zu informieren. **
Kann der Selbstbehalt gekürzt werden?
Kann der Selbstbehalt gekürzt werden? Der Selbstbehalt ist in der Regel vertraglich festgelegt und kann nicht einfach gekürzt werden. Allerdings kann in bestimmten Fällen eine Anpassung des Selbstbehalts möglich sein, zum Beispiel durch eine Änderung des Versicherungsvertrags oder bei besonderen Umständen wie einer finanziellen Notlage. Es ist ratsam, sich direkt an die Versicherungsgesellschaft zu wenden, um zu klären, ob eine Reduzierung des Selbstbehalts in Frage kommt und unter welchen Bedingungen dies möglich ist. Es ist wichtig, alle Optionen sorgfältig zu prüfen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die bestmögliche Lösung zu finden. **
Wie hoch ist der Selbstbehalt?
Der Selbstbehalt ist der Betrag, den Versicherte im Schadensfall selbst tragen müssen, bevor die Versicherung einspringt. Er variiert je nach Versicherungsvertrag und kann unterschiedlich hoch sein. In der Regel liegt der Selbstbehalt zwischen 150 und 500 Euro, kann aber auch höher sein. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag zu prüfen, um im Schadensfall nicht überrascht zu werden. Hast du schon einmal einen Schadenfall gehabt, bei dem du den Selbstbehalt zahlen musstest? **
Top-Angebote
Produkte zum Begriff Selbstbehalt:
-
buttinette Stickvorlage "Obst & Gemüse"buttinette Stickvorlage Obst & Gemüse. Obst- und Gemüsesorten, vereint auf einem Ideenbogen für den gezählten Kreuzstich. Hier finden Sie viele Kombinationsmöglichkeiten für Geschirrhandtücher, Küchenschürzen, Sets, Servietten und viele andere dekorative Küchenhelfer. Bogen mit 6 Seiten, inkl. Grundanleitung und farbiger Zählvorlage. Größe: 21 x 29,5 cm.7,95 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Naturen Schädlingsfrei Obst & Gemüse 750 mlNaturen Schädlingsfrei Obst & Gemüse 750 ml Produktnummer: 0688500503 Naturen Schädlingsfrei Obst & Gemüse** ist ein anwendungsfertiges Spritzmittel mit dem natürlichen, nachwachsenden Wirkstoff Rapsöl. Das Mittel wirkt gegen saugende Schädlinge wie Blattläuse, Weiße Fliege und Spinnmilben an Obst- & Gemüsepflanzen. Von der Zulassungsbehörde festgesetzte Anwendungsgebiete: Gegen Spinnmilben und Blattläuse an Kern- und Steinobst, Spinnmilben, Blattläuse (ausgenommen Mehlige Kohlblattlaus) und Weiße Fliege im Gemüsebau sowie gegen Blattläuse, Spinnmilben, Weiße Fliege und Schildläuse an Zierpflanzen. Mittel und dessen Reste sowie entleerte Behälter und Packungen nicht in Gewässer gelangen lassen. Gebrauchsanleitung: Bei Befallsbeginn beziehungsweise Sichtbarwerden der ersten Symptome/ Schadorganismen Pflanzen bis zur sichtbaren Benetzung einsprühen, auch die Blattunterseiten. Behandlung gegebenenfalls nach 5 bis 7 Tagen wiederholen, maximal drei Behandlungen für die Kultur beziehungsweise pro Jahr. Bei Sonneneinstrahlung können nach der Anwendung Schäden an den Kulturpflanzen auftreten. Deshalb darf das Mittel nicht in praller Sonne und/oder bei hohen Temperaturen (> 25 °C) angewendet werden. Anwendungsart: gebrauchsfertig Inhaltsmenge: 750 ml Anwendungsbereich: gegen saugende Schädlinge wie Blattläuse, Weiße Fliege, Spinnmilben, Schildlausarten, auch Schmier- und Wollläuse Einsatzbereich: an Obst- und Gemüsepflanzen Anwendungsform: anwendungsfertiges Sprühmittel Wartezeiten: keine Wartezeit zwischen Anwendung und Ernte Wirkstoff: Rapsöl Gefahrenhinweise: Pflanzenschutzmittel vorsichtig verwenden. Vor Verwendung stets Etikett und Produktinformationen lesen. Bienengefährlich: nicht bienengefährlich Anwendungszeit: Januar - Dezember Hinweis: Bitte Käuferinformationsblatt zu Pflanzenschutzmittel beachten! Verbraucherhinweise Gefahrenhinweise Zur Vermeidung von Risiken für Mensch und Umwelt die Gebrauchsanleitung einhalten. Sicherheitshinweise Inhalt/Behälter einer Sammelstelle für gefährliche Abfälle und Sondermüll gemäß lokalen, regionalen, nationalen und/oder internationalen Vorschriften zuführen.Bei Gebrauch nicht essen, trinken oder rauchen.Ist ärztlicher Rat erforderlich, Verpackung oder Kennzeichnungsetikett bereithalten.Lesen Sie sämtliche Anweisungen aufmerksam und befolgen Sie diese.Darf nicht in die Hände von Kindern gelangen.11,99 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Welcher Selbstbehalt Krankenkasse?
Der Selbstbehalt bei einer Krankenkasse bezieht sich auf den Betrag, den Versicherte im Krankheitsfall selbst tragen müssen, bevor die Krankenkasse Leistungen übernimmt. Dieser Betrag kann je nach Versicherungsvertrag und Krankenkasse variieren. Ein höherer Selbstbehalt kann zu niedrigeren monatlichen Beiträgen führen, während ein niedrigerer Selbstbehalt zu höheren Beiträgen führen kann. Es ist wichtig, die Höhe des Selbstbehalts bei der Auswahl einer Krankenkasse zu berücksichtigen, um die für die individuelle Situation beste Option zu finden. Daher lautet die Frage: "Welcher Selbstbehalt Krankenkasse?" **
-
Wie funktioniert Selbstbehalt?
Selbstbehalt ist der Betrag, den Versicherte im Rahmen einer Versicherung selbst tragen müssen, bevor die Versicherung Leistungen erbringt. Dieser Betrag wird in der Regel zu Beginn eines Versicherungsjahres festgelegt. Wenn also ein Schaden eintritt, muss der Versicherte zunächst den Selbstbehalt aus eigener Tasche zahlen, bevor die Versicherung die restlichen Kosten übernimmt. Der Selbstbehalt dient dazu, Versicherte dazu zu motivieren, sparsam mit den Leistungen der Versicherung umzugehen und sich bewusst zu machen, dass sie einen Teil der Kosten selbst tragen müssen. Je höher der Selbstbehalt ist, desto niedriger sind in der Regel die Versicherungsprämien. **
-
Was zählt zum Selbstbehalt?
Zum Selbstbehalt zählen alle Kosten, die eine Person selbst tragen muss, bevor die Versicherung oder andere Leistungsanbieter einspringen. Dazu gehören beispielsweise Eigenbeteiligungen, die in Versicherungsverträgen festgelegt sind, sowie Kosten, die nicht von der Versicherung abgedeckt werden. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie zum Beispiel Arztkosten, Medikamente oder Reparaturen. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag genau zu prüfen, um zu verstehen, welche Kosten man im Ernstfall selbst tragen muss. **
-
Was bedeutet kein Selbstbehalt?
Kein Selbstbehalt bedeutet, dass die Versicherungsgesellschaft im Schadensfall die gesamten Kosten übernimmt, ohne dass der Versicherte einen Teilbetrag selbst tragen muss. Dies bietet dem Versicherten finanzielle Sicherheit, da er im Ernstfall nicht für einen Teil der Kosten aufkommen muss. Allerdings kann eine Versicherung ohne Selbstbehalt auch höhere Prämien haben, da die Versicherungsgesellschaft ein höheres Risiko trägt. Insgesamt bietet eine Versicherung ohne Selbstbehalt eine umfassendere Absicherung, da der Versicherte keine zusätzlichen Kosten befürchten muss. Es ist wichtig, die genauen Bedingungen und Leistungen einer Versicherung ohne Selbstbehalt zu prüfen, um sicherzustellen, dass sie den individuellen Bedürfnissen und finanziellen Möglichkeiten entspricht. **
Ähnliche Suchbegriffe für Selbstbehalt
-
triangle Entkerner für Obst und Gemüsetriangle Entkerner für Obst und Gemüse Mit dem Entkerner für Obst und Gemüse lassen sich schnell und einfach unterschiedlich große Kerngehäuse entfernen oder Fruchtfleich aushöhlen. Die Schlaufe aus rostfreiem Stahl ist beidseitig rundherum geschärft und kann so in verschiedenen Breiten genutzt werden: Die schmale Spitze für schmale Kerngehäuse, die breiteren Enden für größere Gemüse. Der Entkerner gleitet einfach durch das Fruchtfleisch von Birnen, Auberginen, Zucchini, Kartoffeln, Gurke etc. und hinterläßt sauber geschnittene Rundungen – perfekt zum Füllen und Weiterverarbeiten. Der Griff besteht aus robustem, glasfaserverstärktem Polyamid, bietet einen sicheren Halt und ist für den professionellen Gebrauch gefertigt. Rostfrei und spülmaschinengeeignet. Die triangle GmbH, ein Familienunternehmen in dritter Generation, entwickelt und produziert seit 1946 in der Klingenstadt Solingen. Zu...12,50 €*Versand: 5,00 €Sichere Weiterleitung zum Anbieter
-
Was zählt unter Selbstbehalt?
Unter Selbstbehalt versteht man den Betrag, den eine Person im Rahmen einer Versicherung oder eines Vertrags selbst tragen muss, bevor die Versicherung oder der Vertragspartner Leistungen erbringt. Der Selbstbehalt dient dazu, dass Versicherte oder Vertragspartner einen Teil der Kosten selbst übernehmen und somit auch ein gewisses Eigeninteresse an der Vermeidung von Schadensfällen haben. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie z.B. Arztkosten, Reparaturkosten oder Schadensersatzansprüche. Es ist wichtig, den Selbstbehalt im Vertrag genau zu prüfen, um zu verstehen, welche Kosten man im Schadensfall selbst tragen muss. **
-
Wann sinkt der Selbstbehalt?
Der Selbstbehalt sinkt in der Regel, wenn die finanzielle Situation einer Person sich verschlechtert, beispielsweise durch Arbeitslosigkeit oder eine Reduzierung des Einkommens. Auch eine Veränderung der familiären Situation, wie etwa eine Scheidung oder der Wegfall von Unterhaltszahlungen, kann dazu führen, dass der Selbstbehalt gesenkt wird. In solchen Fällen kann beim zuständigen Amt ein Antrag auf Herabsetzung des Selbstbehalts gestellt werden. Es ist wichtig, alle relevanten Unterlagen und Nachweise einzureichen, um eine Senkung des Selbstbehalts zu erreichen. Es empfiehlt sich, sich frühzeitig über die Voraussetzungen und den Ablauf des Verfahrens zu informieren. **
-
Kann der Selbstbehalt gekürzt werden?
Kann der Selbstbehalt gekürzt werden? Der Selbstbehalt ist in der Regel vertraglich festgelegt und kann nicht einfach gekürzt werden. Allerdings kann in bestimmten Fällen eine Anpassung des Selbstbehalts möglich sein, zum Beispiel durch eine Änderung des Versicherungsvertrags oder bei besonderen Umständen wie einer finanziellen Notlage. Es ist ratsam, sich direkt an die Versicherungsgesellschaft zu wenden, um zu klären, ob eine Reduzierung des Selbstbehalts in Frage kommt und unter welchen Bedingungen dies möglich ist. Es ist wichtig, alle Optionen sorgfältig zu prüfen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die bestmögliche Lösung zu finden. **
-
Wie hoch ist der Selbstbehalt?
Der Selbstbehalt ist der Betrag, den Versicherte im Schadensfall selbst tragen müssen, bevor die Versicherung einspringt. Er variiert je nach Versicherungsvertrag und kann unterschiedlich hoch sein. In der Regel liegt der Selbstbehalt zwischen 150 und 500 Euro, kann aber auch höher sein. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag zu prüfen, um im Schadensfall nicht überrascht zu werden. Hast du schon einmal einen Schadenfall gehabt, bei dem du den Selbstbehalt zahlen musstest? **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.